元気なうちにサービス付き高齢者向け住宅などの施設に入所して、自宅が空き家のまま相続を迎えることがあります。
このような場合でも、要件を満たせば小規模宅地等の特例が使えることがあります。
施設に入所したときに要介護認定を受けていなくてもいい
小規模宅地等の特例では、亡くなった人が老人ホーム等に入所していた場合、自宅が相続開始時には空き家になっていても、一定の要件を満たせば、その自宅の敷地を「亡くなった人の居住用宅地等」として扱うことができます。
ここで意外と重要なのが、施設に入所した時点で要介護認定等を受けている必要はないということです。
たとえば、元気なうちにサービス付き高齢者向け住宅などの施設に入所し、その後に要支援や要介護の認定を受け、施設で生活したまま亡くなったようなケースです。
相続開始の直前に要介護認定等を受けていて、かつ一定の老人ホーム等への入所などの要件を満たしていれば、入所前まで住んでいた自宅の敷地について、小規模宅地等の特例を受けられる可能性があります。
入所時の状況だけで判断して諦めない
もちろん、これは「相続時に認定を受けていれば必ず特例が使える」という話ではありません。
あくまで、亡くなった人の居住用宅地等に該当するかという入口の部分で、入所時に認定を受けていなかったことで対象外とはならないという話です。
実際に小規模宅地等の特例を受けるためには、取得者についての要件や、相続税の申告期限までの継続所有など、ほかの要件も確認する必要があります。
いずれにせよ、相続時のタイミングで要介護認定等を受けているかどうかを確認して判断する必要があります。
施設への入所時に認定を受けていなかったからといって、特例が使えないと勘違いしないようにしたいところです。
また、今回の話に限らず、小規模宅地等の特例は要件が複雑になりがちです。
特例を適用できるかどうかを判断するときには、一つ一つ要件を確認して、慎重に適用の可否を判断したいところです。
空き家の譲渡特例とは認定のタイミングが違う
なお、相続後にその自宅を売却する場合には、いわゆる空き家の譲渡特例を検討することもあります。
こちらも、老人ホーム等への入所によって空き家になった自宅を、一定の場合に対象とする仕組みがあります。
ただし、こちらの特例では、要介護認定等を受けていたかどうかを、その自宅が被相続人の居住の用に供されなくなる直前で判定します。
つまり、入所時のタイミングで認定が必要ということです。
そのため、認定を受けたタイミングによっては、小規模宅地等の特例は受けられるものの、空き家の譲渡特例は受けられないということも考えられます。
同じ「施設に入所して空き家になった自宅」の話でも、相続税と譲渡所得では要件が違うので、それぞれ確認する必要があります。
■編集後記
今日は息子が軽い体調不良のため、保育園はお休み。
妻も仕事を休んだので、家族でバイキングへ行ってきました。
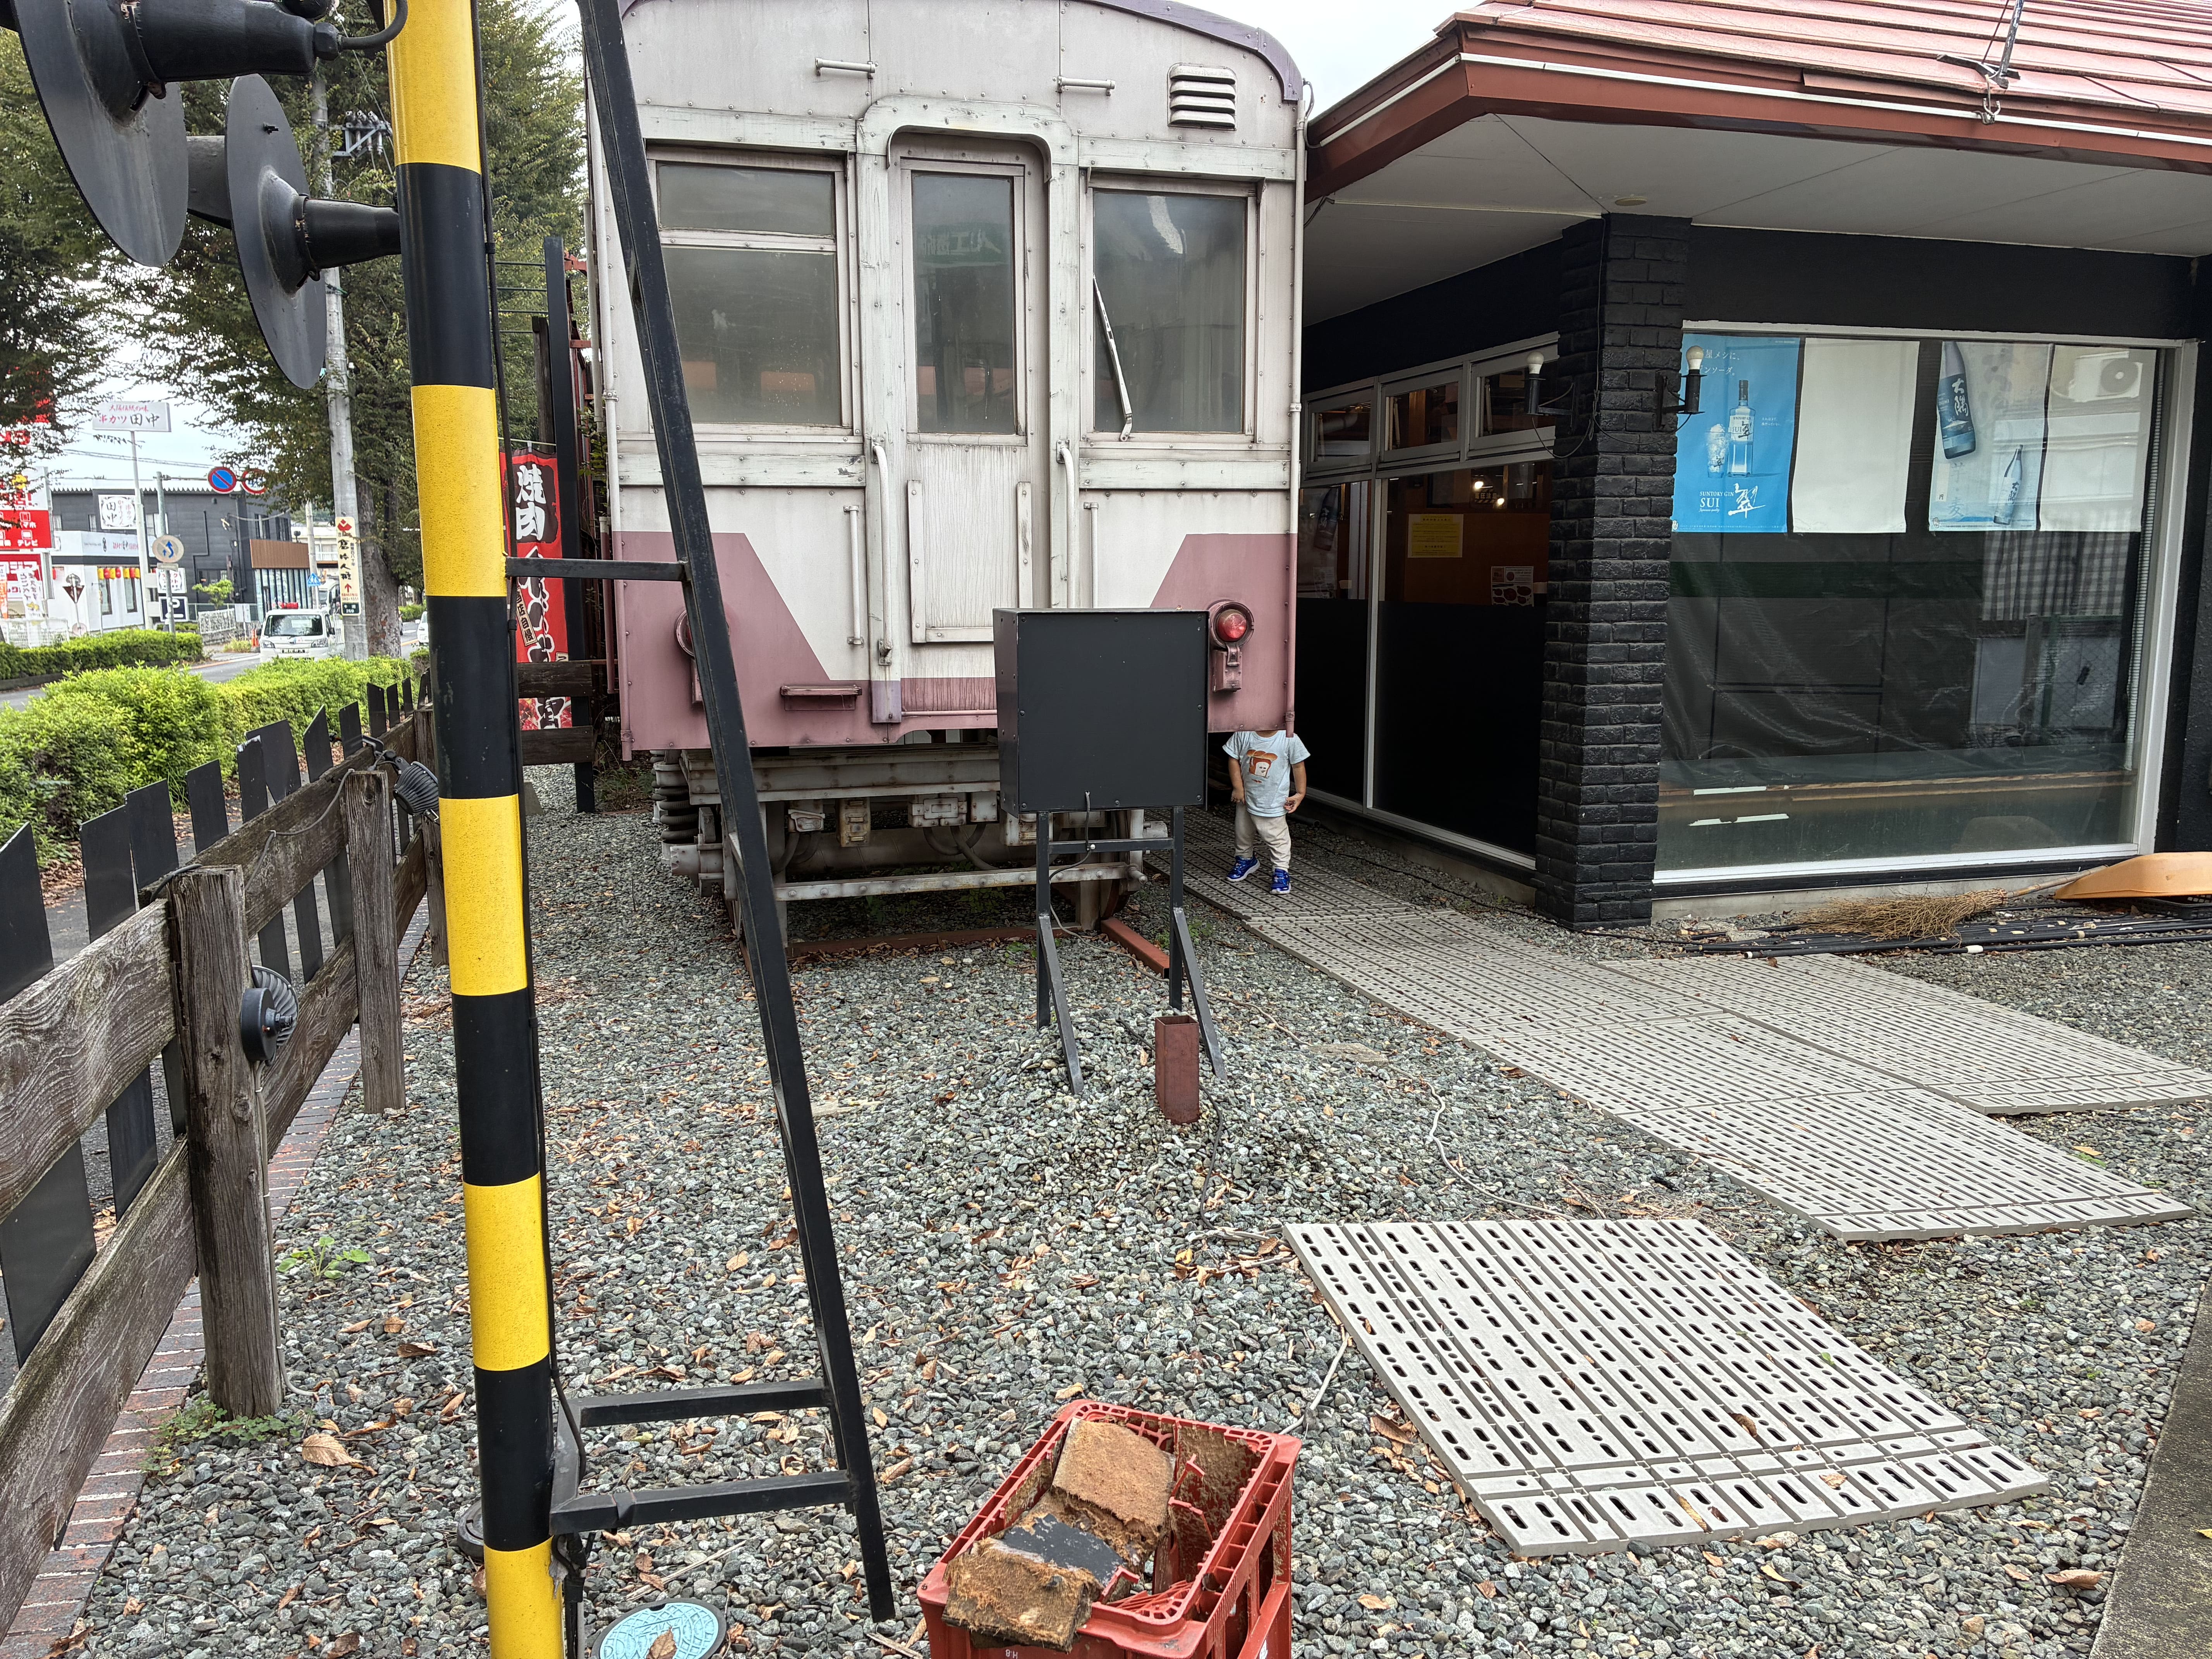
電車や駅舎をモチーフにした内装で、息子が喜ぶかなと思っていましたが、期待していたような反応はありませんでした。
食事は美味しかったようで、焼肉もたくさん食べていました。
デザートもたくさん食べて、満足してくれたようです。
体調不良のときにバイキングというのもアレでしたが、夜にはだいぶ体調が回復した様子だったので、明日からは保育園に行けそうです。
■一日一新
けゐとく苑 所沢店